정년 이후 소득 공백, 노인일자리 신청 전 확인할 기준

노인일자리 신청 전 연령과 수급 조건, 지역 공고를 확인하는 방법

정년퇴직 뒤 국민연금이나 기초연금만으로 생활비를 맞추기 어려운 시기가 생길 수 있습니다. 이때 노인일자리는 연금의 대체재라기보다, 일정 기간 활동하며 소득과 사회참여를 보완하는 제도입니다. 2026년 사업은 보건복지부 발표 기준 총 115만 2천 개 규모입니다. 먼저 확인할 것: 나이보다 사업 유형 노인일자리는 모든 참여자가 같은 조건으로 신청하는 사업이 아닙니다. 당해 연도 만 65세 이상을 기본으로 하되 일부 유형은 … 더 읽기
국민연금과 기초연금, 함께 받을 수 있을까? 감액 기준 확인하기

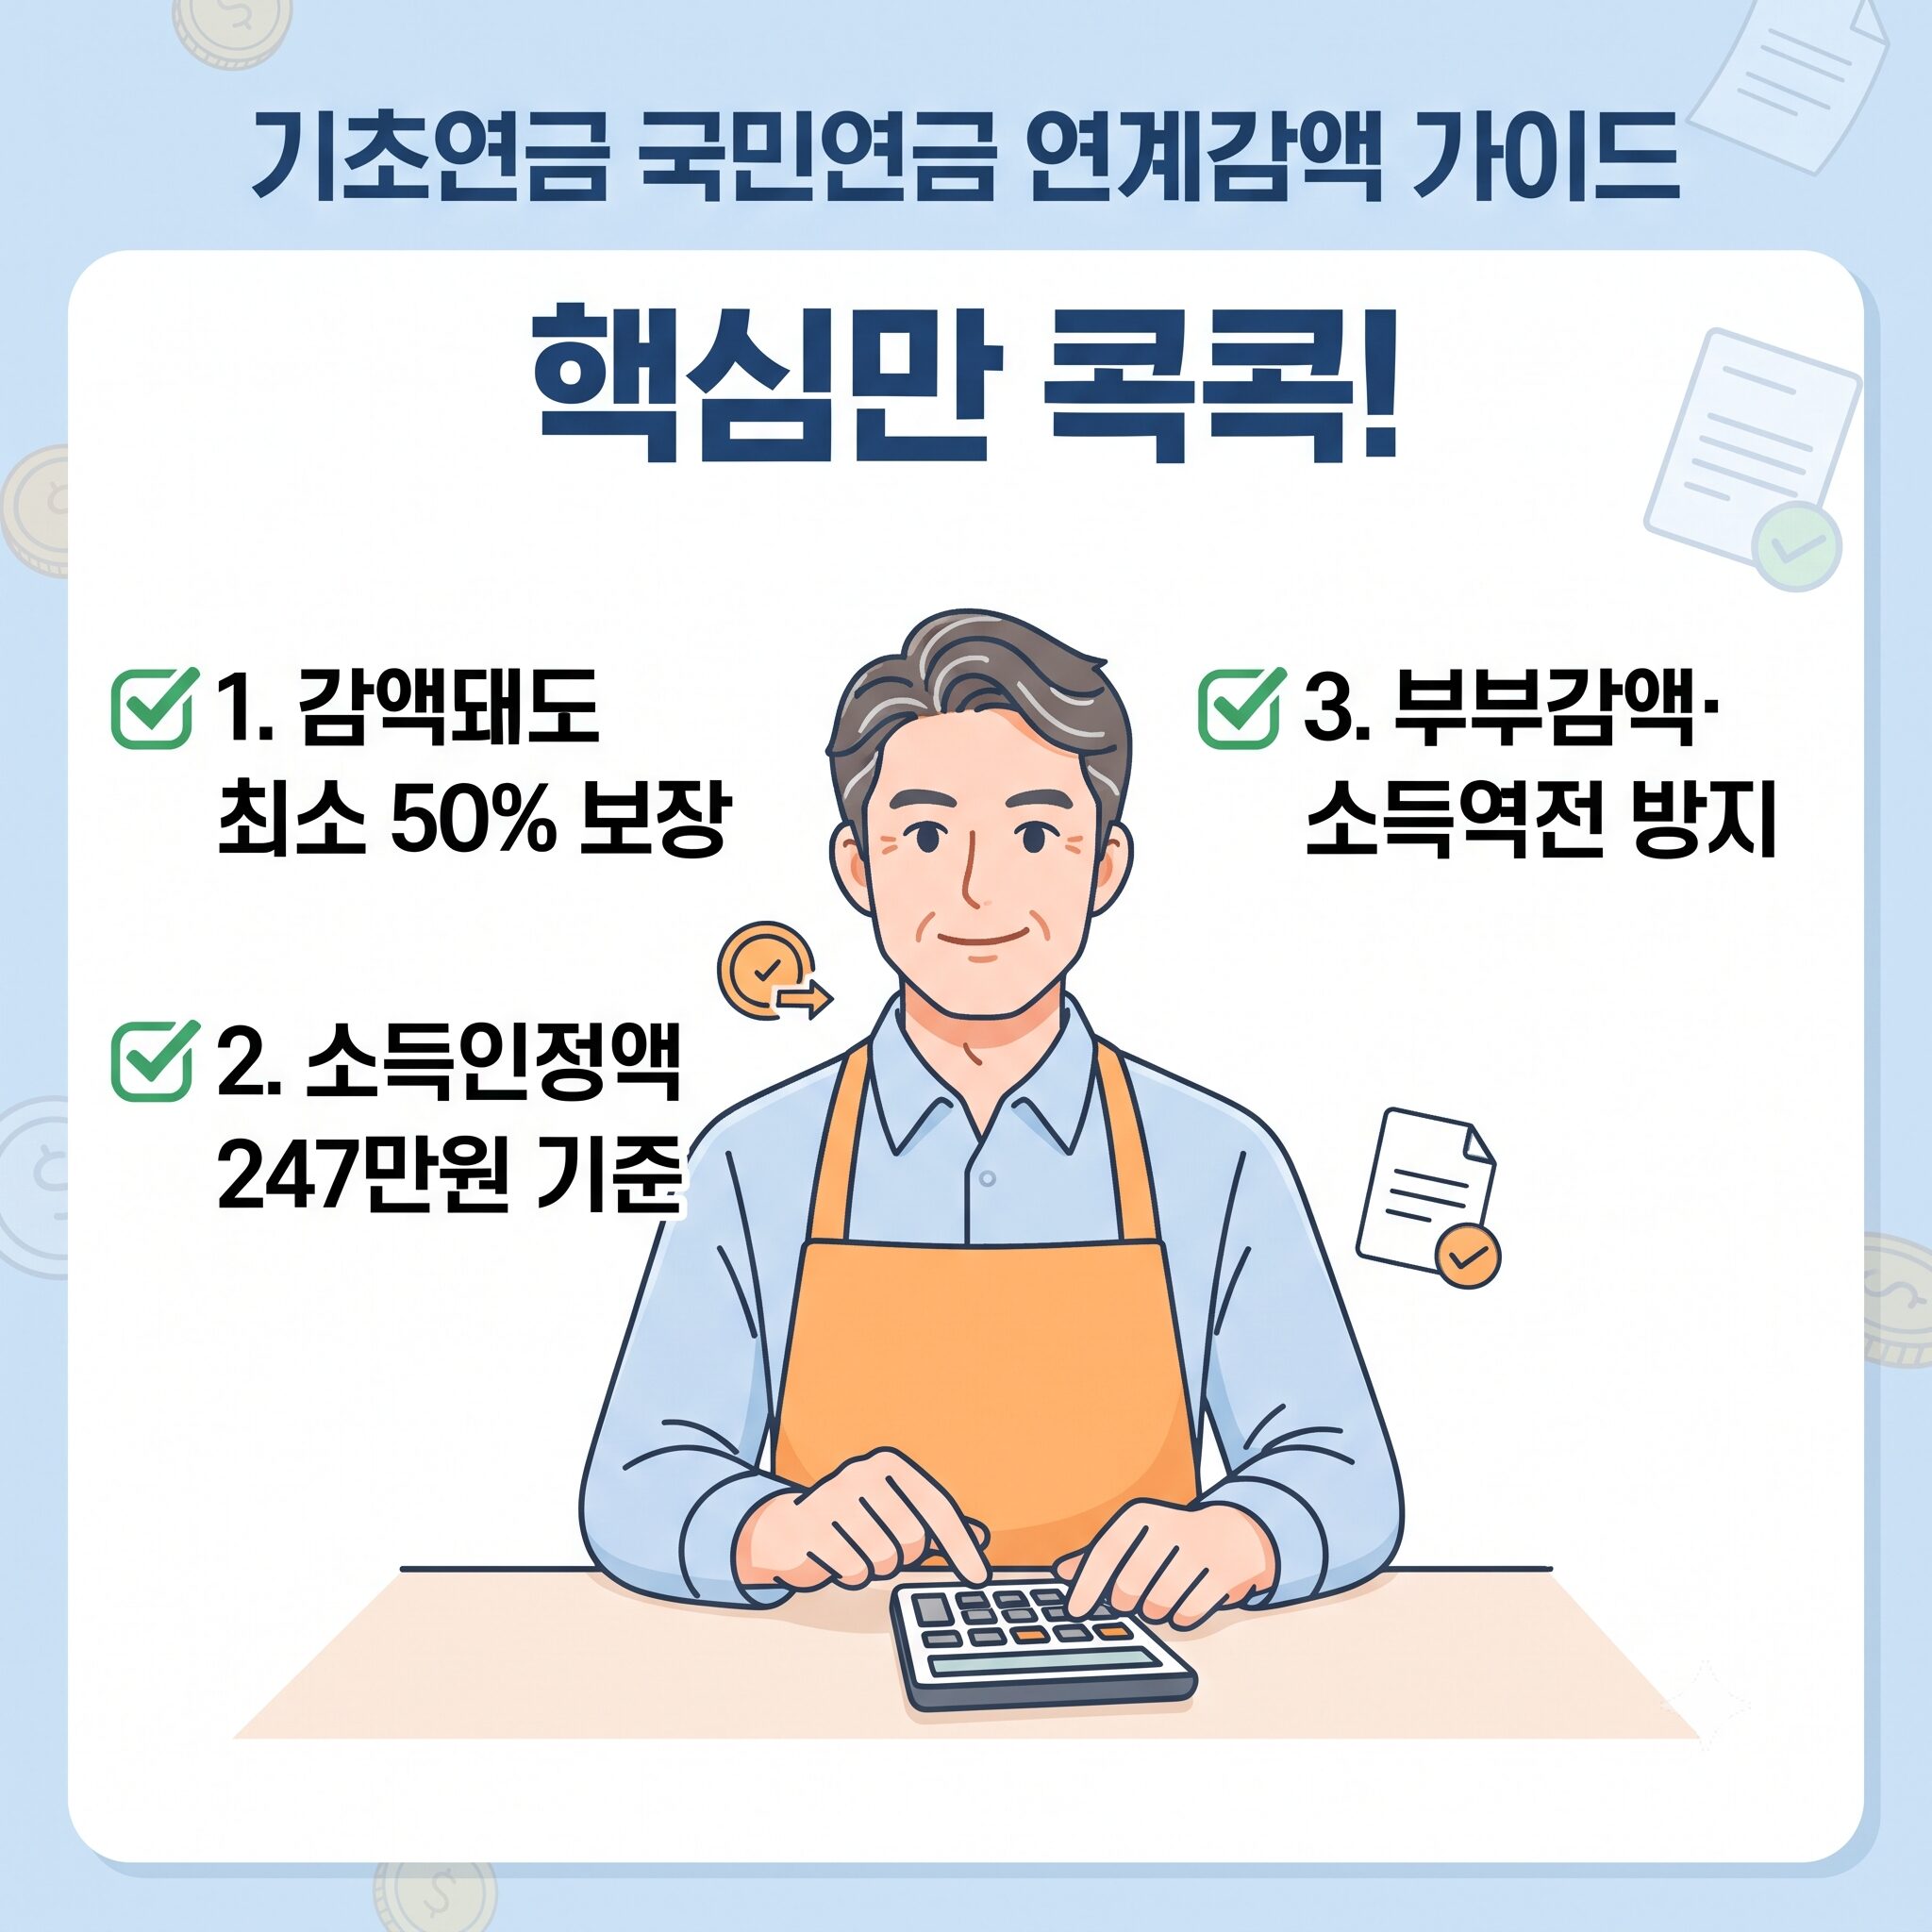
국민연금 받으면 기초연금 못 받는다는 오해와 진실

국민연금을 받고 있다는 이유만으로 기초연금을 신청할 수 없는 것은 아닙니다. 다만 기초연금은 국민연금 수령액만 따로 보는 제도가 아니므로, 만 65세 이상인지와 가구의 소득인정액이 선정기준액 이하인지부터 확인해야 합니다. 2026년 기초연금 대상 기준부터 확인하기 보건복지부가 발표한 2026년 선정기준액은 단독가구 월 247만 원, 부부가구 월 395만 2천 원입니다. 이 금액은 월급이나 국민연금액 하나만 뜻하지 않고, 근로·사업·재산·연금소득 등을 반영해 … 더 읽기

국민연금 수령액 늘리기 전 확인할 연기·추납·가입기간 계산법

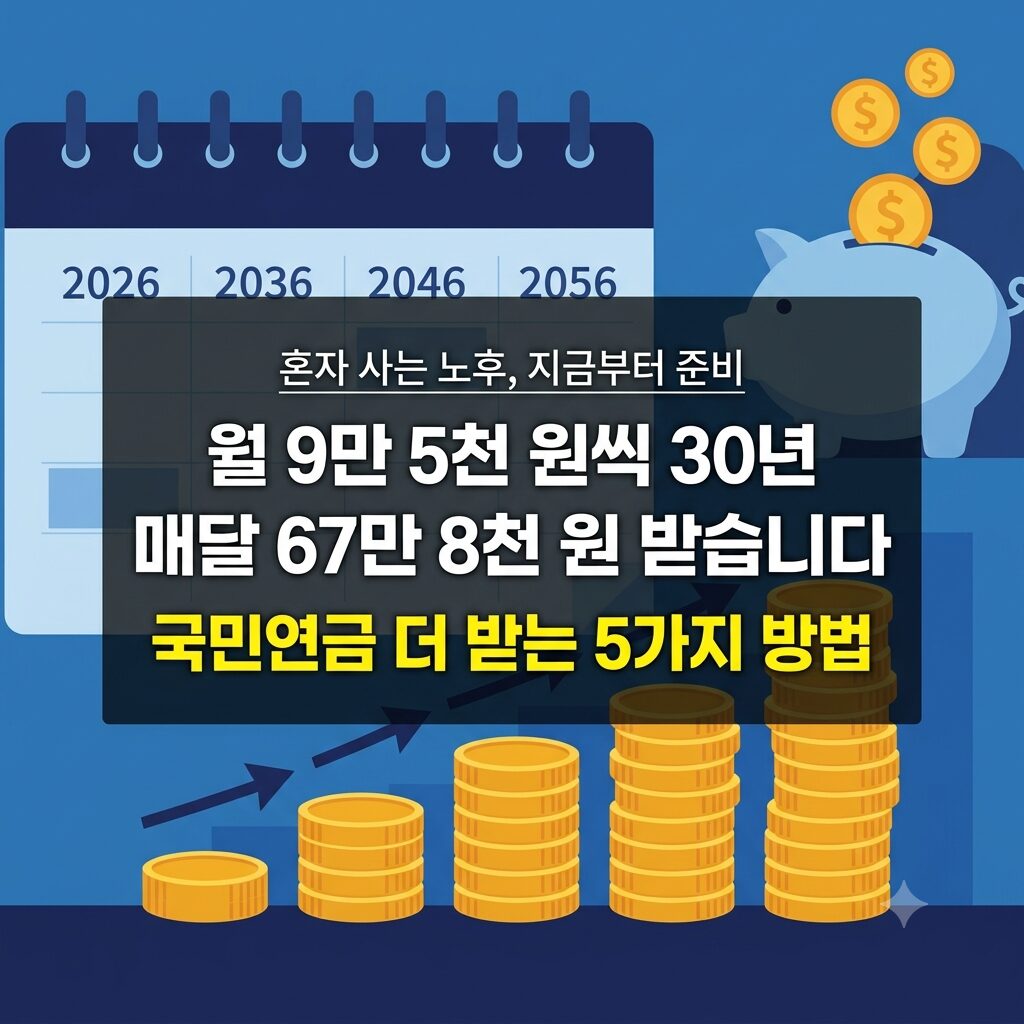
국민연금 더 받는 방법 혼자 사는 노후 대비

국민연금은 같은 금액을 오래 납부하면 누구나 매달 같은 금액을 받는 단순 적금이 아닙니다. 가입기간, 가입 중 신고소득, 연금을 받기 시작하는 나이와 개인별 가입 이력에 따라 예상액이 달라집니다. 따라서 특정 보험료와 기간만 넣어 만든 하나의 수령액을 모든 사람에게 적용하면 실제 결과와 차이가 생길 수 있습니다. 먼저 국민연금공단의 가입내역과 예상연금액을 확인한 뒤, 임의가입·임의계속가입·추후납부·연기연금 중 내게 적용 가능한 … 더 읽기

주택연금 가입조건과 매달 받는 수령액 모의계산, 손해 안 보는 신청법

주택연금 가입조건 안내

은퇴를 앞두고 계신 분들이라면 한 번쯤 ‘집은 있는데 현금 흐름이 부족하다’는 고민을 해보셨을 겁니다. 국민연금만으로는 생활비가 빠듯하고, 그렇다고 평생 살아온 집을 팔기도 아까울 때 고려해볼 만한 제도가 바로 주택연금입니다. 주택연금이란 무엇인가요 주택연금은 한국주택금융공사(HF)가 운영하는 제도로, 소유하신 주택을 담보로 맡기고 그 집에 계속 거주하면서 매달 일정 금액을 연금 형태로 받는 방식입니다. 집을 파는 게 아니라 담보로 … 더 읽기

소득 크레바스 대비 및 IRP(개인형 퇴직연금) 자산 운용 전략

4050 소득 크레바스 대비 및 IRP 개인형 퇴직연금 자산 운용 전략 가이드 인포그래픽

대한민국 직장인들에게 주된 일자리에서의 퇴직 연령은 평균 49.4세(통계청 기준)입니다. 하지만 국민연금을 수령하기 시작하는 나이는 만 63세에서 65세 사이죠. 이 사이의 공백기, 즉 퇴직 후 국민연금 수령 전까지 소득이 뚝 끊기는 절벽 구간을 우리는 ‘소득 크레바스(Income Crevasse)’라고 부릅니다. 이 위험한 빙하의 균열을 무사히 건너기 위한 가장 현실적이고 강력한 무기로 꼽히는 것이 바로 IRP(개인형 퇴직연금)입니다. 소득 크레바스를 … 더 읽기